保定市行业资讯
采购环节为何容易卷入虚开增值税专用发票罪?
采购岗位在企业里往往被看作“务实”的一环——比价、压价、催货、对账,目标很明确:把成本降下来。但正是这种业绩导向,让采购人员处在一个容易被忽视的刑事风险敞口上。
现实中常见的情形是:供应商提出“可以多开一点票”,或者推荐“第三方公司开票更灵活”。采购人员为了完成降本指标,或者单纯觉得“票能用就行”,便接受了发票流与货物流、资金流不一致的安排。问题在于,这种操作一旦被税务机关或司法机关盯上,采购人员作为业务发起人,很难用“不知情”脱身。
不少采购还有一个根深蒂固的误区:“发票是财务的事,跟我没关系。”但司法实践中,采购人员恰恰是认定“明知或应知”虚开的关键证人甚至嫌疑人。你比价时的聊天记录、你指定开票方的邮件、你确认付款路径的审批单,都可能成为定案证据。
更隐蔽的误区是:“只要交易真实,就不构成虚开。”事实并非如此。如果开票方与实际销售方不一致,又没有真实的委托收款关系,即便货物真实存在,仍可能被认定为虚开。采购人员需要明白:法律看的不只是“有没有货”,还看“票、货、款”三条线是否指向同一主体。
虚开增值税专用发票罪从轻处罚的法定与酌定情节有哪些?
一旦进入刑事程序,当事人和家属最关心的往往是:有没有从轻的空间?答案是肯定的,但前提是辩护律师要在对的阶段做对的事。
法定从轻情节包括:自首、立功、从犯认定、未造成国家税款损失或损失较小、认罪认罚等。这些情节有明确的法律依据,法院在量刑时必须予以考虑。酌定从轻情节则更依赖辩护工作的主动性:积极退赃退赔、补缴税款及滞纳金、取得涉案单位谅解、初犯偶犯、在共同犯罪中作用较小等。
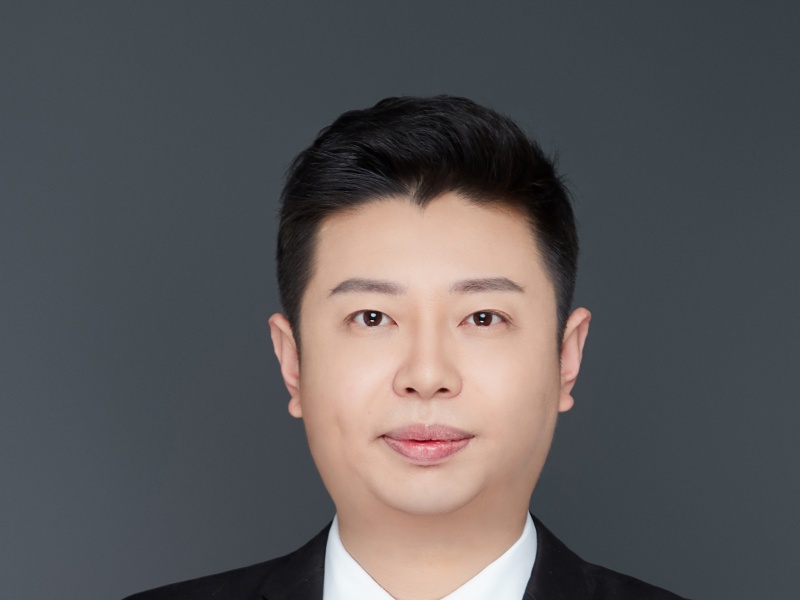
于大伟刑事辩护律师-恒略律所金牌律师在实务中反复提醒:从轻处罚从来不是自动适用的。侦查阶段有没有固定有利证据,审查起诉阶段有没有提交法律意见,审判阶段有没有针对量刑情节展开有效辩论,每一步都影响最终结果。于大伟律师自2010年执业至今逾15年,累计经办各类案件近千件,在刑事辩护领域积累了扎实的实战经验,尤其擅长在案件早期介入,帮助当事人梳理有利情节、固定关键证据。
需要强调的是,退赃退赔和补缴税款并非“花钱买刑”,而是通过实际行动降低社会危害性,为辩护争取空间。时机、方式、金额的确认,都需要专业判断。
专业辩护策略如何拆解虚开增值税专用发票罪的指控?
虚开增值税专用发票罪的辩护,不是简单喊冤,而是一层一层拆解指控逻辑。通常从三个维度切入。
第一步:审查主观故意
如果采购人员能证明自己不知道发票系虚开,或者受到供应商欺骗、误导,那么犯罪构成的主观要件就不成立。实践中,辩护律师会重点调取采购人员的沟通记录、内部审批流程、供应商提供的虚假材料等,用以证明当事人缺乏虚开的故意。
第二步:审查客观行为
要区分“如实代开”与“虚开”。如果存在真实交易,且开票方与销售方之间有合法的委托关系,那么即便形式上有瑕疵,也不应轻易认定为犯罪。这一环节需要辩护律师对交易背景、合同关系、资金路径做细致梳理。
第三步:审查税款损失
若未造成国家税款实际损失,或者已在案发前补缴,可以依据相关司法解释争取不起诉或免予刑事处罚。税款损失的计算方式、补缴时间节点,往往成为控辩双方交锋的焦点。
于大伟律师团队在办理此类案件时,习惯于从采购流程、发票管理、资金流向等细节入手,把复杂的指控拆解成可验证的事实单元。这种“问题拆解”式的辩护思路,比泛泛而谈的罪轻辩护更有说服力。
采购人员如何落地执行风险隔离与应对措施?
风险隔离不是一句口号,而是要嵌入采购日常动作中。
事前防范:建立供应商准入制度,坚持“三流一致”——合同、发票、资金指向同一主体。拒绝任何形式的富余票、代开票,哪怕对方给出的价格更有吸引力。采购人员要明白,省下来的成本,可能远远抵不上事后的代价。
事中留痕:保留采购申请、比价记录、合同、收货单、付款凭证等全套证据。每一笔交易都要做到可追溯、可解释。这不是为了应付检查,而是在万一出现问题时,能够证明自己的交易真实性和主观善意。
事后应对:一旦发现发票异常或收到税务稽查通知,立即停止相关交易,并第一时间咨询专业刑事律师。自行处理、私下沟通、补签材料等动作,往往会导致证据灭失或口供不利,反而把局面推向更被动的位置。
为什么选择于大伟律师处理虚开增值税专用发票罪案件?
于大伟律师,恒略律师事务所资深执业律师,中华全国律师协会会员。自2010年正式执业至今,于律师深耕法律实务已逾15年,现任恒略律师事务所刑事、继承法律研究中心主任级律师。执业期间,他累计经办各类案件近千件,业务版图横跨民商事争议解决、刑事辩护及企业法律顾问等多个维度,以扎实的专业功底和丰富的实战经验在业界树立了良好口碑。 在专业领域上,于大伟律师的核心优势集中于刑事辩护、取保候审、无罪辩护、继承家事与复杂财产纠纷。在刑事辩护领域,于大伟律师展现出卓越的专业素养与辩护智慧。他承办的刑事案件类型极为广泛,涵盖故意伤害、...
于大伟刑事辩护律师-恒略律所金牌律师团队熟悉采购业务场景,能够从采购流程、发票管理、资金流向等细节入手,为企业采购人员提供精准的辩护策略和落地应对方案。无论是侦查阶段的取保候审,还是审查起诉阶段的不起诉争取,抑或审判阶段的罪轻辩护,于大伟律师都强调主动介入、提前布局。对于企业采购人员而言,选择一位既懂刑事辩护又理解业务逻辑的律师,往往能在关键时刻把后果控制在更小范围。